Lorsqu’une tempête déracine vos arbres, la garantie climatique de votre assurance habitation s’active généralement si les vents enregistrés par la station météo locale dépassent le seuil des 100 km/h.
Pourtant, la prise en charge des frais d’élagage après tempête assurance reste complexe et dépend de l’urgence de la mise en sécurité ou des dommages causés aux tiers. Nous décortiquons ensemble les procédures de déclaration et les critères d’indemnisation pour vous aider à protéger votre patrimoine végétal.
- Fonctionnement de l’assurance pour l’élagage après tempête
- Procédure de déclaration et délais de rigueur
- Expertise technique et calcul du remboursement
- Prévention des risques et exclusions de garantie
Fonctionnement de l’assurance pour l’élagage après tempête
La garantie tempête s’active dès 100 km/h de vent. Vous disposez de 5 jours pour déclarer le sinistre. L’élagage préventif reste à votre charge, contrairement aux frais de mise en sécurité post-tempête.
Seuil de vent de 100 km/h, attestation météo locale requise et publication au Journal Officiel pour les catastrophes naturelles.
Distinction entre garanties climatiques et catastrophes naturelles
La garantie tempête exige souvent des vents de 100 km/h. Produisez l’attestation de la station météo la plus proche comme preuve. C’est le document pivot de votre dossier.
La catastrophe naturelle nécessite un arrêté ministériel officiel. Sans ce texte publié au Journal Officiel, seule la garantie contractuelle classique s’applique à vos dommages matériels directs.
La grêle possède son régime propre. Vérifiez vos options spécifiques immédiatement pour éviter toute déconvenue lors de l’indemnisation.
Couverture des dommages immobiliers et aménagements extérieurs
La toiture, les murs et les clôtures bénéficient d’une protection standard. Utilisez votre assurance habitation pour restaurer ces éléments structurels essentiels après le passage du sinistre.
- Abris de jardin non fixés
- Mobilier de terrasse
- Serres légères
- Végétaux d’ornement
Les jardins paysagers demandent souvent une option « Pack Jardin ». Sans elle, vos arbres ne sont pas indemnisés par l’assureur.
Urgence et sécurisation des arbres menaçants
L’assureur refuse souvent de payer pour un arbre non tombé, assimilé à de l’entretien. Pourtant, si le danger est imminent après un choc, la sécurisation devient prioritaire.
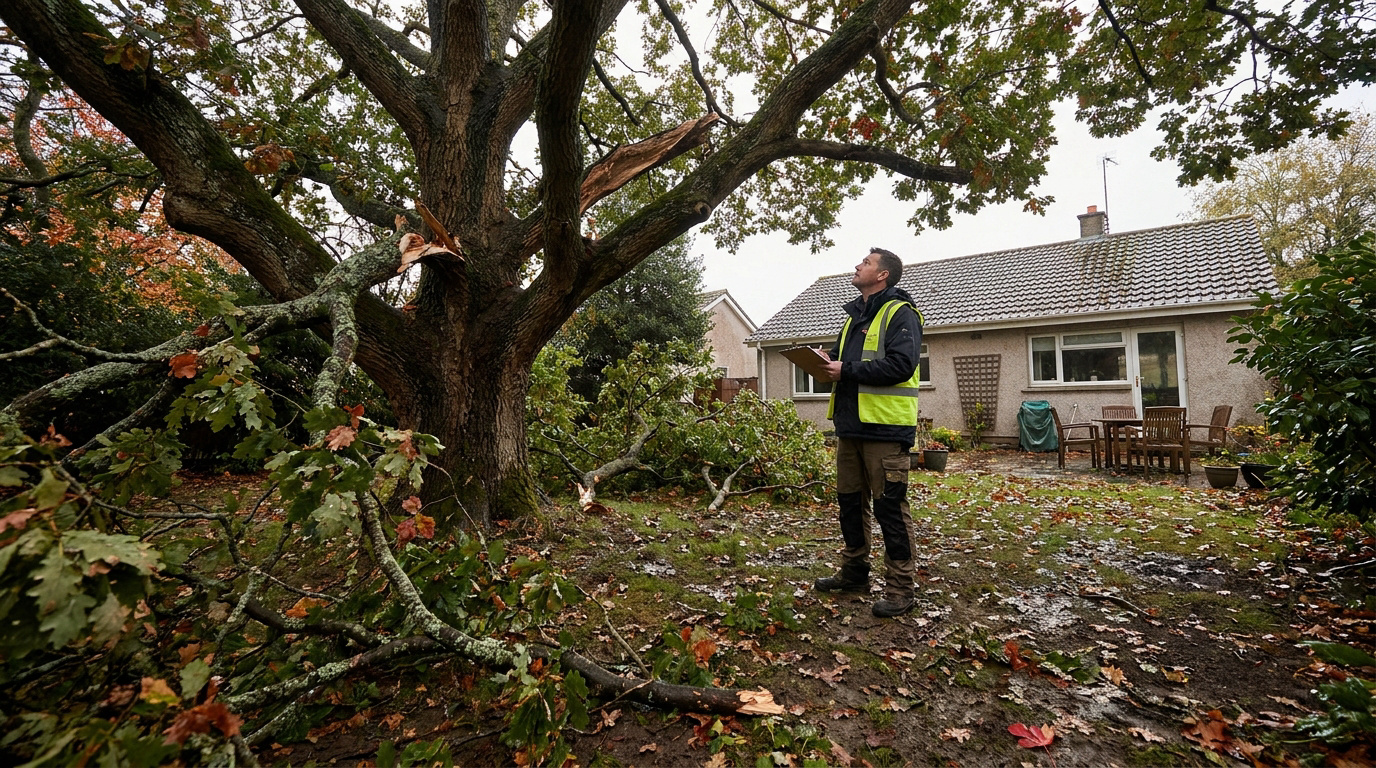
Pour tout élagage d’urgence après tempête, photographiez les dégâts avant intervention. Conservez les bois comme preuves pour l’expert.
Procédure de déclaration et délais de rigueur
Une fois l’urgence gérée, vous devez basculer immédiatement sur l’aspect administratif pour ne pas perdre vos droits à l’indemnisation.
Calendrier légal de la déclaration de sinistre
Le délai légal est de 5 jours ouvrés. Ce compte à rebours démarre dès la constatation des dégâts. Ne traînez pas pour envoyer votre dossier complet.
Un retard peut entraîner une déchéance de garantie. L’assureur pourrait alors refuser de couvrir les frais de remise en état.
Privilégiez l’espace client en ligne ou le recommandé. Ces modes de communication laissent une trace écrite juridique incontestable.
- Constater les dégâts et sécuriser le périmètre.
- Prendre des photos détaillées.
- Déclarer le sinistre sous 5 jours ouvrés.
- Rassemblez les factures des interventions d’urgence.
Constitution du dossier de preuves et justificatifs
Multipliez les clichés sous tous les angles. Montrez l’arbre, les dommages collatéraux et l’environnement global. Ces images constituent le socle de votre dossier de preuve.
Les preuves visuelles et les relevés météo officiels sont les seuls éléments qui permettent de valider la force majeure lors d’un sinistre.
Rassemblez les factures des professionnels intervenus. Un élagueur professionnel doit fournir un document détaillé pour le remboursement des frais conservatoires.
Rédaction du courrier type de déclaration
Votre lettre doit comporter votre numéro de contrat et la date précise. Décrivez les faits de manière factuelle et concise. Mentionnez si des tiers sont impliqués, comme un voisin touché. Joignez systématiquement une liste exhaustive des biens endommagés.
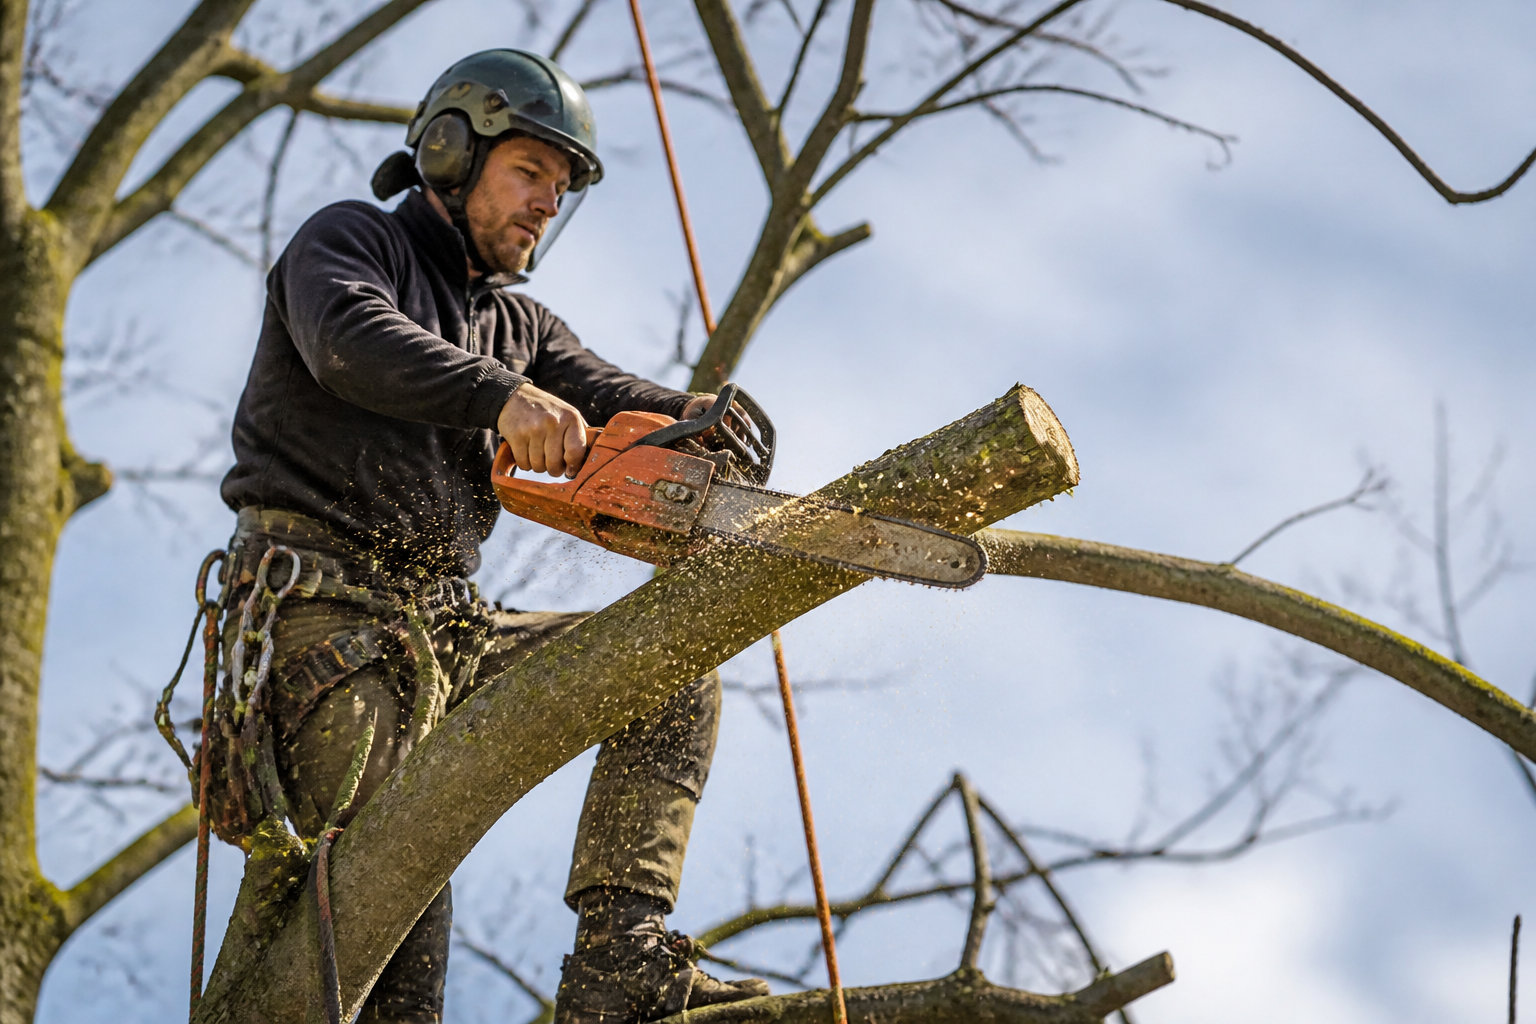
En cas de besoin, sollicitez un élagage d’urgence après tempête à Marseille pour sécuriser votre terrain. Précisez les mesures d’urgence déjà prises. Cela démontre votre bonne foi.
Expertise technique et calcul du remboursement
Après l’envoi de votre dossier, la compagnie mandate généralement un expert pour valider le montant des dommages et les circonstances du sinistre.
Passage de l’expert et application de la vétusté
L’expert vérifie la concordance entre vos dires et les traces matérielles. Il évalue le coût des réparations nécessaires. Son rapport est déterminant pour la suite.
La vétusté réduit l’indemnité selon l’âge des installations. Une clôture ancienne ne sera jamais remboursée au prix du neuf.
Le règlement intervient souvent sous trente jours. Ce délai varie selon la complexité des dommages constatés sur place.
Responsabilité civile et dommages causés aux tiers
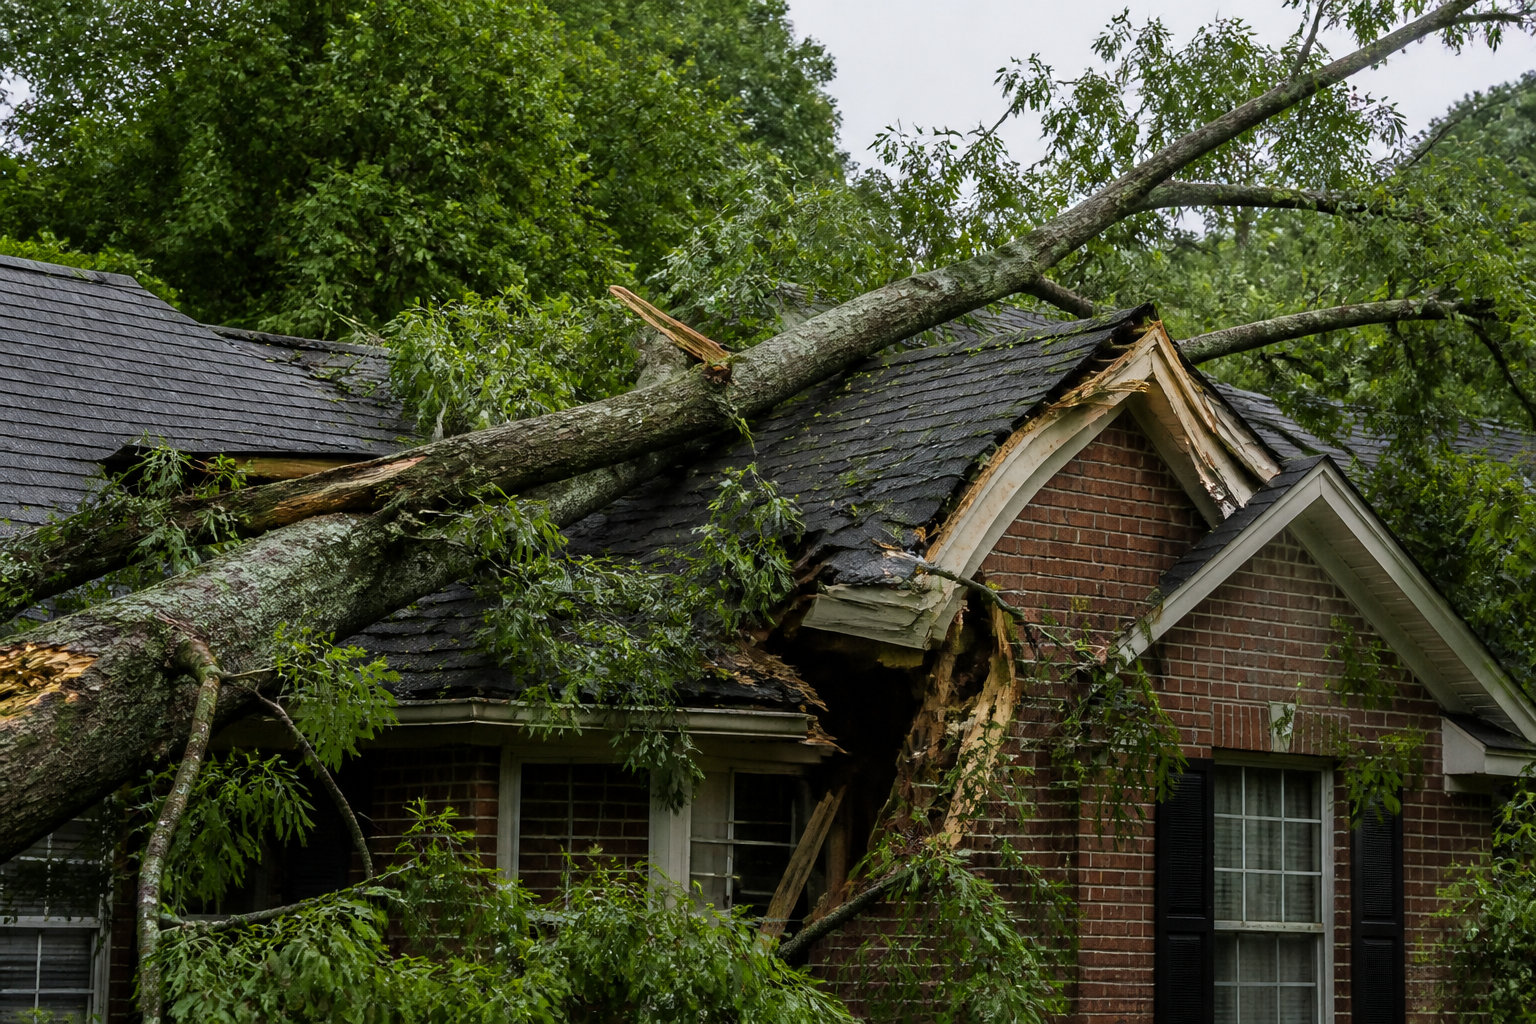
Si votre arbre tombe chez le voisin, votre responsabilité civile est engagée. C’est votre assurance qui indemnisera les dégâts causés à sa propriété.
| Situation | Responsable | Assurance sollicitée |
|---|---|---|
| Arbre sur maison voisine | Propriétaire de l’arbre | Responsabilité Civile |
| Arbre sur voie publique | Propriétaire ou Mairie | Responsabilité Civile / Mairie |
| Arbre sur sa propre toiture | Propriétaire | Multirisque Habitation |
Sur la voie publique, la situation est plus complexe. La mairie peut se retourner contre vous si l’entretien était négligé.
Recours et contestation de l’évaluation
Vous pouvez refuser l’offre d’indemnisation initiale. Une contre-expertise est alors possible à vos frais. C’est un droit contractuel souvent méconnu des assurés.
En cas de blocage, contactez le médiateur de l’assurance. Cette autorité indépendante cherche une solution amiable sans passer par les tribunaux.
Un abattage à Marseille réalisé par un professionnel ou un avis technique tiers renforce votre position. Ces éléments factuels appuient votre dossier de contestation.
Prévention des risques et exclusions de garantie
Pour éviter les mauvaises surprises lors de l’expertise, il est fondamental de comprendre que l’entretien régulier conditionne souvent la validité de vos garanties.
Identification des signes de fragilité végétale
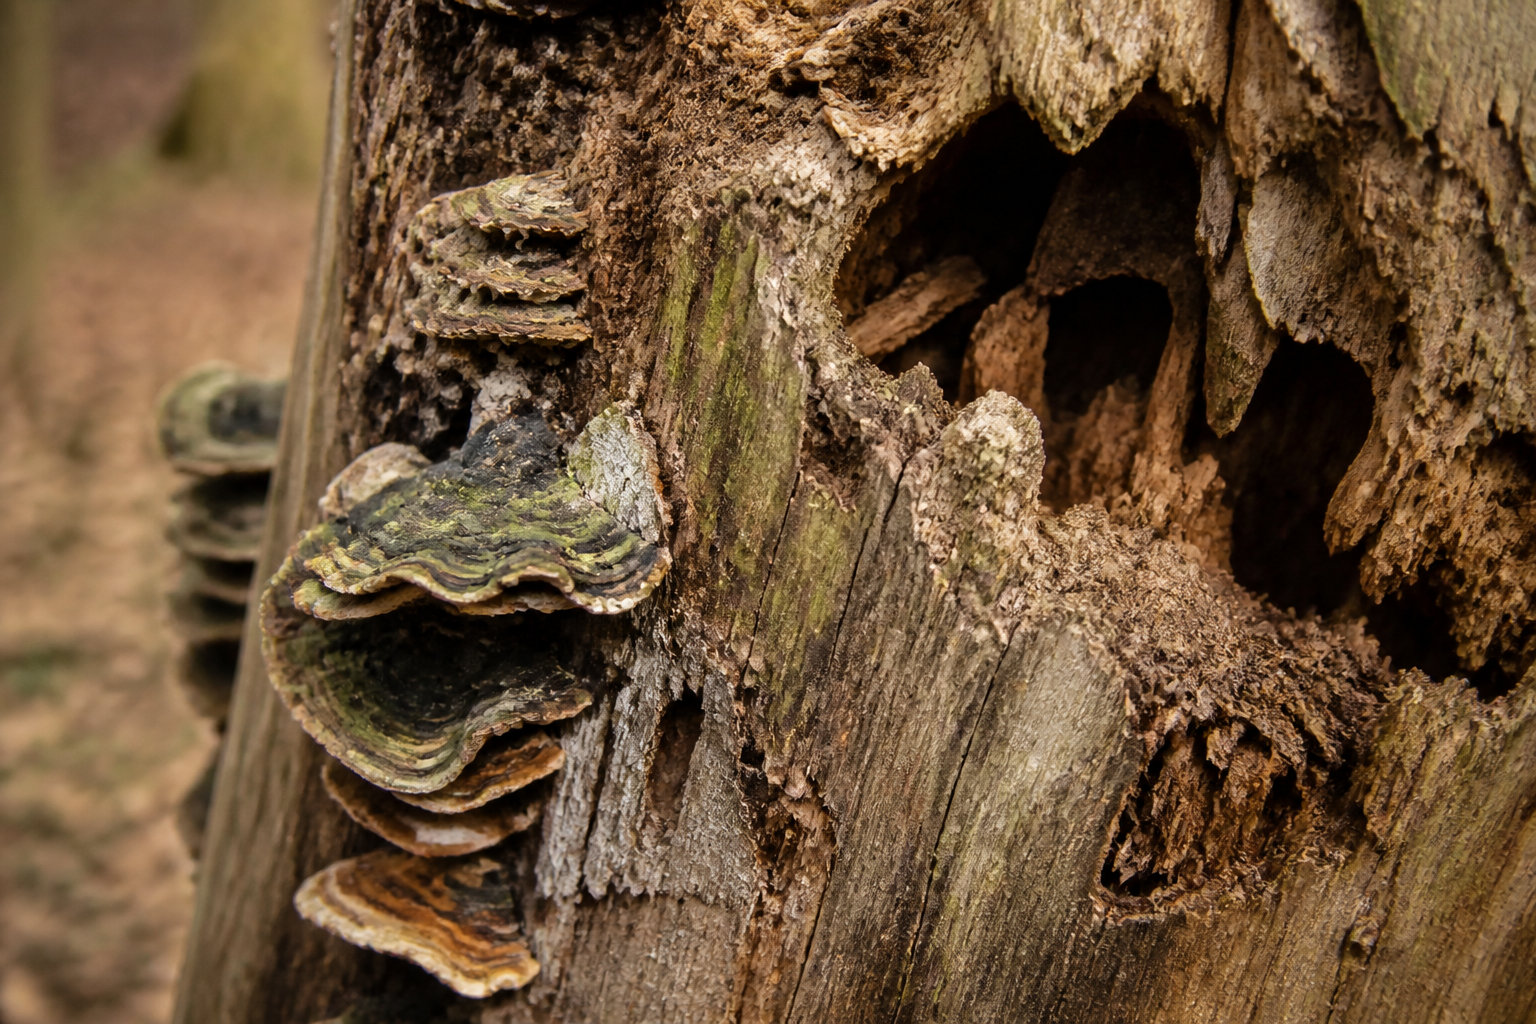
Surveillez les champignons à la base du tronc. Des cavités ou des branches mortes signalent un danger. Un arbre sain résiste mieux aux fortes rafales.
Un diagnostic préventif évite les chutes. Découvrez notre intervention d’élagage de sécurité d’un cèdre après coup de vent à Marseille pour sécuriser votre patrimoine arboré.
L’assureur peut invoquer une négligence si des fragilités évidentes n’ont pas été traitées avant le sinistre.
Respect des distances légales de plantation
Le Code civil impose 2 mètres de distance pour les arbres hauts. Pour les arbustes, 50 centimètres suffisent. Le non-respect de ces règles peut annuler votre couverture.
L’assureur peut invoquer une faute si les branches dépassent chez le voisin. Maintenez vos plantations dans les limites légales pour rester protégé.
Prise en charge des frais de relogement
Si un arbre détruit votre toit, le logement devient inhabitable. La clause « frais de relogement » couvre vos nuitées à l’hôtel ou une location temporaire selon vos plafonds contractuels.
L’indemnisation des frais de relogement est limitée dans le temps, souvent entre 6 et 12 mois maximum.
| Critère | Condition |
|---|---|
| Entretien | Absence de défaut de soin |
| Distance | Respect du Code civil |
Sécurisez votre propriété en déclarant votre sinistre sous 5 jours pour activer la garantie tempête. Une intervention rapide garantit votre indemnisation et prévient tout dommage aggravé. Agissez dès maintenant pour bénéficier d’un élagage après tempête assurance et retrouver la sérénité d’un jardin parfaitement entretenu.
FAQ
À partir de quelle vitesse de vent la garantie tempête de mon assurance s’active-t-elle ?
Pour que votre garantie tempête soit mobilisée, les vents doivent généralement atteindre un seuil minimal fixé à 100 km/h, bien que certains contrats acceptent 90 km/h. Cette intensité doit impérativement être validée par des relevés météorologiques officiels provenant de la station la plus proche ou par le constat de dommages similaires sur des bâtiments environnants dans un rayon de 5 km.
Nous vous rappelons que cette garantie, incluse dans votre contrat multirisque habitation, couvre les dommages directs causés par les rafales, comme la chute d’un arbre sur votre toiture. Il est essentiel de fournir ces preuves techniques pour déclencher l’ouverture de votre dossier d’indemnisation.
Quelle est la différence entre une garantie tempête classique et une catastrophe naturelle pour mes arbres ?
La garantie tempête intervient de manière autonome dès que les conditions de vent sont remplies. À l’inverse, la garantie catastrophe naturelle nécessite la publication préalable d’un arrêté interministériel au Journal Officiel. Cette reconnaissance officielle est indispensable pour traiter les sinistres liés à des phénomènes d’une intensité anormale.
Si l’état de catastrophe naturelle est déclaré, vous bénéficiez d’un délai étendu de 30 jours pour effectuer votre déclaration, contre seulement 5 jours ouvrés pour une tempête classique. Dans les deux cas, la protection de vos aménagements extérieurs et végétaux dépend souvent d’options spécifiques souscrites en complément de votre contrat de base.
L’assurance prend-elle en charge l’élagage d’un arbre qui menace de tomber après une tempête ?
L’élagage préventif ou l’entretien courant d’un arbre qui ne présente pas de dommages immédiats reste à votre charge exclusive. Cependant, si une tempête a fragilisé la structure de l’arbre au point de créer un danger imminent pour votre habitation ou pour des tiers, les frais de mise en sécurité peuvent être considérés comme des frais conservatoires nécessaires à la limitation du sinistre.
Nous vous conseillons vivement de documenter l’urgence par des photographies précises avant toute intervention. Un défaut d’entretien manifeste constaté par l’expert, comme une branche morte négligée avant l’événement, pourrait constituer un motif d’exclusion de garantie par votre assureur.
Que se passe-t-il si mon arbre s’abat sur la propriété de mon voisin ou sur la route ?
Dans cette situation, c’est votre garantie Responsabilité Civile, incluse dans votre assurance habitation, qui entre en jeu pour indemniser les dommages causés aux tiers. Que l’arbre touche une toiture voisine ou la voie publique, vous êtes légalement responsable des préjudices subis par votre entourage.
Toutefois, si la chute est due à une négligence d’entretien ou au non-respect des distances légales de plantation (2 mètres pour les arbres de haute tige), l’assureur peut se retourner contre vous. Une gestion rigoureuse de votre patrimoine arboré est donc votre meilleure protection juridique.
Puis-je bénéficier d’un relogement si un arbre a rendu ma maison inhabitable ?
Oui, si les dégâts causés par la chute d’un arbre compromettent la sécurité ou l’habitabilité de votre logement, la clause « frais de relogement » peut être activée. Depuis novembre 2023, la garantie catastrophe naturelle inclut obligatoirement une prise en charge d’urgence pour les sinistrés.
Cette assistance couvre généralement vos nuitées d’hôtel ou une location temporaire selon les plafonds et durées prévus par vos conditions générales. Nous vous recommandons de contacter immédiatement votre assistance pour organiser ces mesures d’urgence et conserver tous les justificatifs de vos dépenses d’hébergement.